2026年助动车制造行业产业分析报告及未来五至十年产业链与价值链重构展望
一、行业概述
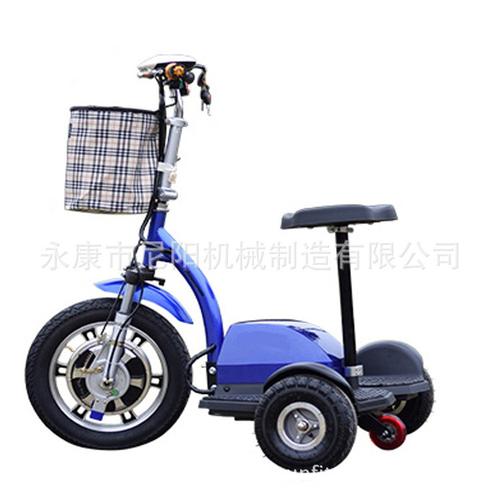
助动车(电动自行车、电动轻便摩托车等)制造行业作为绿色短途出行工具的核心供给端,近年来在政策引导、技术进步与消费升级的多重驱动下持续增长。2026年,行业处于从高速扩张向高质量发展的关键转折期,新国标全面落地、智能化与网联化加速渗透、全球化布局深化,产业链与价值链面临系统性重构。
二、2026年助动车制造行业现状分析
2.1 市场规模与增长
2026年全球助动车市场规模预计突破1200亿美元,中国作为最大生产和消费国,产量占比超过60%。国内市场受新国标换购潮尾声影响增速放缓至5%-8%,但海外市场(欧洲、东南亚、拉美)需求旺盛,出口量保持15%以上增长。行业集中度进一步提升,CR10(前十企业市占率)预计达到55%-60%。
2.2 技术发展特征
- 电池技术:锂电渗透率超过85%,钠离子电池在低端车型中开始规模化应用,固态电池处于小批量验证阶段。
- 智能化:OTA升级、北斗/GPS双模定位、智能防盗、语音交互成为中高端车型标配,L2级辅助驾驶(如自适应巡航、自动泊车)在高端电摩上试水。
- 轻量化与材料:铝合金车架普及率提升,碳纤维在高端运动车型中应用扩大,镁合金一体化压铸技术进入产业化初期。
- 电机与电控:轮毂电机效率提升至90%以上,中置电机在中高端市场占比提高,FOC矢量控制成为主流。
2.3 竞争格局
雅迪、爱玛、台铃等传统龙头仍占主导,但九号公司、小牛电动等科技型企业凭借智能化优势抢占高端市场,份额持续提升。跨界竞争者(如小米、华为生态链企业)以智能生态切入,加剧行业分化。海外市场方面,欧洲本土品牌(如Accell Group)与国内出海品牌形成直接竞争。
2.4 政策环境
- 国内:新国标(GB 17761-2024)全面执行,非标车淘汰完成;多地推行“一车一池一码”全生命周期管理;碳积分与绿色工厂认证引导低碳制造。
- 国际:欧盟新电池法规(2027年生效)对电池碳足迹、回收材料比例提出严格要求;美国《通胀削减法案》对本土组装提供税收抵免,推动产能本地化。
三、产业链结构分析
3.1 上游:原材料与核心部件
- 电池:锂电材料(正极、负极、电解液、隔膜)成本占比约30%-40%,2026年碳酸锂价格趋稳,钠电材料成本下降。
- 电机与电控:IGBT、MCU等功率半导体仍依赖进口,国产替代加速;稀土永磁材料供应受价格波动影响。
- 车架与结构件:钢材、铝合金价格受大宗商品周期影响,轻量化材料成本仍较高。
- 智能模组:芯片(SoC、通信模组)、传感器、显示屏等智能化部件成本占比提升至10%-15%。
3.2 中游:整车制造
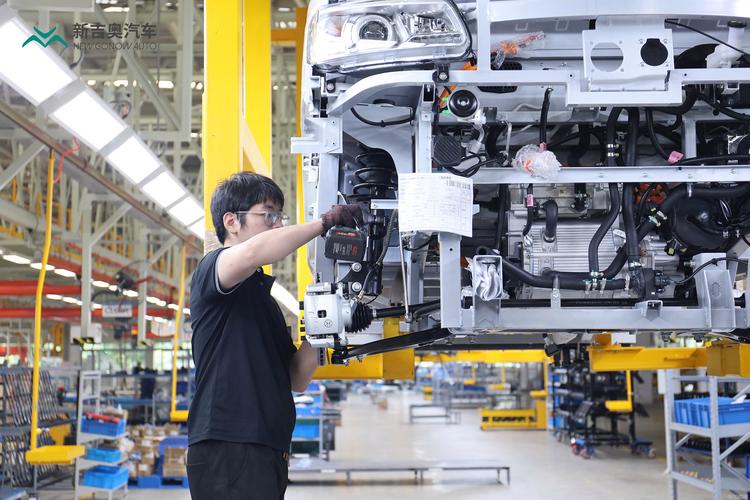
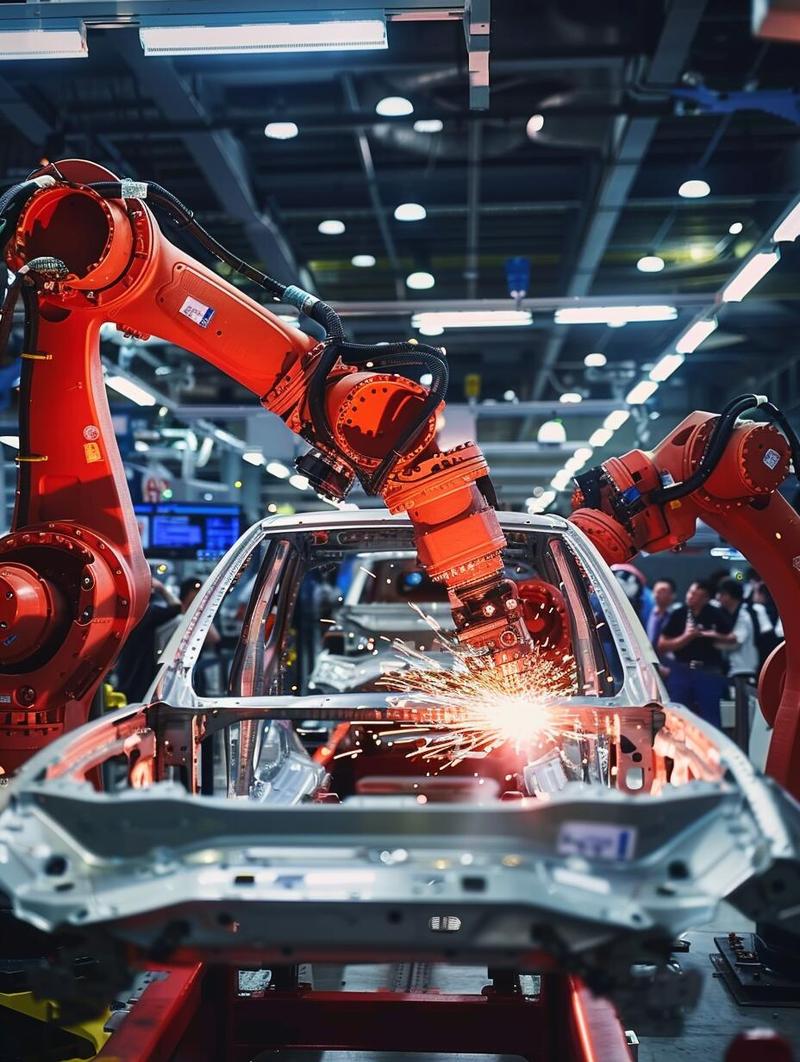
整车制造环节自动化率提升,头部企业焊装、涂装自动化率超80%,但总装仍依赖人工。柔性生产线成为趋势,支持多品种小批量定制。OEM/ODM模式在出口市场普遍,跨境电商与海外仓模式兴起。
3.3 下游:销售与服务
- 渠道:线下经销商仍为主流(占比70%),但直营+线上融合的新零售模式增长迅速;共享出行(共享电单车)和租赁模式在海外市场扩张。
- 后市场:换电服务、电池回收、维修保养、保险金融等后市场服务尚处起步阶段,潜力巨大。
四、价值链分析
当前行业价值链利润分布呈现“微笑曲线”特征:上游电池与智能芯片环节利润率高(20%-30%),中游整车制造利润率中等(8%-15%),下游品牌与服务环节利润率分化(品牌溢价高的企业可达20%以上,代工企业仅5%左右)。
- 高价值环节:电池技术、智能系统、品牌与渠道、后市场服务。
- 低价值环节:传统结构件制造、简单组装。
- 价值转移趋势:利润正从整车制造向“硬件+软件+服务”一体化模式转移,数据价值与用户运营成为新利润源。
五、未来五至十年产业链重构趋势(2026-2035)
5.1 上游重构:材料创新与供应链韧性
- 电池产业链:固态电池产业化(2030年前后)将重塑电池供应链,钠离子电池在低端市场替代铅酸和部分锂电;电池回收体系闭环完善,城市矿山成为重要原料来源。
- 芯片与智能硬件:车规级芯片国产化率大幅提升,专用AI芯片(用于边缘计算) 成为竞争焦点;传感器融合方案标准化。
- 材料供应链:轻量化材料(碳纤维、镁合金)成本下降,生物基材料在非结构件中应用扩大;供应链区域化布局加速(近岸外包),以应对地缘政治与贸易壁垒。
5.2 中游重构:制造模式与产品形态变革
- 制造模式:模块化平台普及,类似汽车行业的“滑板底盘”概念在助动车上应用,降低新车型开发成本;灯塔工厂与黑灯工厂在头部企业推广,实现大规模个性化定制。
- 产品形态:助动车从单一交通工具向“智能移动终端”演进,具备V2X通信能力,与智慧城市基础设施联动;换电模式标准化推动“车电分离”销售模式普及。
- 产业整合:整车企业向上游电池、电机延伸(垂直整合),或与科技公司成立合资公司(水平整合),形成生态型竞争格局。
5.3 下游重构:渠道与服务生态
- 渠道变革:线上线下一体化(O2O)成为主流,虚拟现实看车、自动驾驶试驾体验等新零售模式出现;海外市场本地化服务网络成为出海关键。
- 后市场生态:换电运营商、电池银行、保险科技、二手车认证等后市场服务形成千亿级市场;基于用户数据的增值服务(如骑行保险、故障预警)成为新盈利点。
- 循环经济:电池梯次利用与材料回收形成完整闭环,生产者责任延伸制度全面落地,绿色价值链成为竞争壁垒。
六、价值链重构路径
6.1 价值创造逻辑转变
从“制造销售一次性交易”转向“产品即服务(PaaS)”持续运营模式,软件订阅、换电服务、数据变现等贡献利润占比显著提升。预计2030年头部企业服务收入占比可达20%-30%。
6.2 价值分配重塑
- 上游:电池与芯片企业因技术壁垒维持高利润,但回收企业价值提升。
- 中游:具备智能化自研能力的整车企业利润率提升,代工企业利润空间进一步压缩,倒逼转型为“制造服务商”。
- 下游:渠道商向服务商转型,后市场平台型企业崛起。
6.3 价值链治理
链主企业(头部整车品牌)通过技术标准、数据平台、资本纽带强化对产业链的控制力,形成“共生共赢”的生态圈。ESG要求推动全链条碳足迹管理,绿色供应链成为准入条件。
七、战略建议
7.1 对企业的建议
- 技术层面:加大固态电池、智能驾驶、轻量化材料研发投入,构建专利护城河。
- 模式层面:探索“硬件+软件+服务”一体化商业模式,布局换电网络与后市场服务。
- 全球化层面:采取“本地化生产+本地化服务”策略,规避贸易壁垒,贴近市场需求。
- 供应链层面:构建多元化供应体系,与上游关键材料企业签订长协或合资合作,提升韧性。
7.2 对政策制定者的建议
- 加快制定换电接口、电池碳足迹核算等标准,推动互操作性与公平竞争。
- 完善电池回收监管体系,加大绿色制造补贴与税收优惠。
- 支持企业参与国际标准制定,助力自主品牌全球化。
7.3 对投资者的建议
- 关注固态电池、智能芯片、换电运营、电池回收等高成长赛道。
- 警惕技术路线迭代风险与贸易政策不确定性,偏好具备生态整合能力的链主企业。
八、结论
2026年助动车制造行业正处于新旧动能转换的关键节点。未来五至十年,产业链将围绕电动化、智能化、全球化、绿色化四条主线深度重构,价值链从制造导向转向“产品+服务+数据”导向。企业需以技术创新为基、以用户运营为翼、以供应链韧性为盾,方能在重构中占据有利位置。行业整体将迈向更高质量、更可持续的发展新阶段。
如若转载,请注明出处:http://www.tjfm-ebike.com/product/9.html
更新时间:2026-10-26 06:30:18